
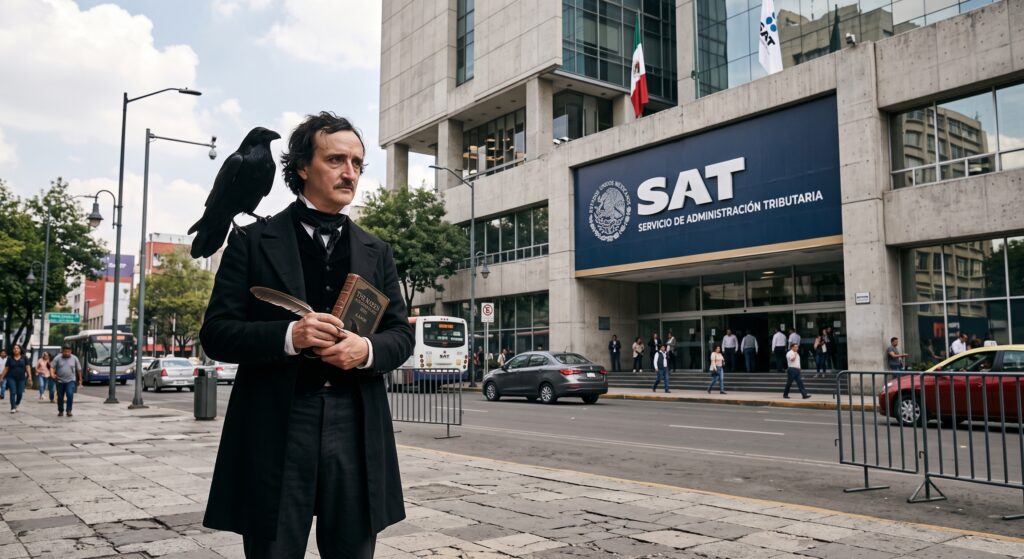
I. Introito: la fórmula de Bartleby
En el magnífico relato que Herman Melville publicó en 1853, un redactor de Wall Street de nombre Bartleby responde a cada encargo de su empleador con una frase emblemática y sibilina: “preferiría no hacerlo” (I would prefer not to; Melville, 1853). Bartleby no impugna la autoridad de quien le ordena ni denuncia la orden como ilegítima. Sencillamente no la cumple, y su negativa, envuelta en una cortesía impecable, es su marca indeleble y termina por paralizar el despacho entero.
He hurgado en mi memoria, y son pocas las imágenes que, como la antes esbozada, retratan de mejor manera la actitud que el Tribunal Fiscal ha consolidado frente a la jurisprudencia constitucional, y en particular a la que recae sobre la inaplicación de intereses moratorios por plazos excesivos, que suma ya más de una decena de sentencias y ha asentado una doctrina sobre la base del derecho a ser juzgado en un plazo razonable y a no perjudicarse por la inacción o culpa del acreedor (nemo auditur propriam turpitudinem allegans). El colegiado administrativo jamás discute que el Tribunal Constitucional sea el supremo intérprete de la Constitución, y tampoco ignora que la capitalización de intereses ha sido reprobada por esa jurisprudencia desde 2016. Pero opta derechamente por no aplicarla. Y para justificarse invoca dos razones de apariencia irreprochable, a saber, que las sentencias de amparo solo surten efectos entre las partes y que un tribunal administrativo no puede ejercer control difuso.
La sentencia del Expediente 00653-2025-AA/TC (caso Razzeto), expedida por la Sala Primera el 26 de octubre de 2026, a mi criterio, tiene el mérito de haber llamado a esa actitud por su nombre. El fundamento de voto del magistrado Ochoa Cardich, convocado para dirimir la discordia, reprocha al Tribunal Fiscal ampararse en su condición de órgano administrativo para no reconocer las normas que el intérprete supremo adscribe a la Constitución, y restarle así, “seguramente de modo inconsciente”, su pleno valor normativo (fundamento de voto, f. 8).
Sostengo, desde hace ya algún tiempo, que el argumento del control difuso encierra un error de categoría. Al Tribunal Fiscal nadie le pide juzgar la constitucionalidad de una ley, tarea que, por cierto, le está vedada. Se le pide más bien aplicar una norma constitucional cuyo contenido ya fue construido por quien tiene competencia para hacerlo. Negarse a ello bajo el escudo de una incompetencia que nadie discute configura una forma de desacato que no necesita desobedecer orden alguna, pues le basta con preferir no hacerlo.
II. Un caso reciente
Productos Razzeto & Nestorovic SAC mantenía deudas de los periodos 1994 a 1996, contenidas en setenta y cinco resoluciones de determinación y de multa. Mediante la Resolución de Intendencia 0650150000321/SUNAT, de 6 de junio de 2022, la SUNAT liquidó esas deudas aplicando, para los años 1999 a 2005, la regla de capitalización que la Ley 27038 incorporó en diciembre de 1998 al artículo 33 del Código Tributario, conforme a la cual el interés acumulado al 31 de diciembre de cada año se sumaba al tributo impago y formaba la base de cálculo del año siguiente. El Decreto Legislativo 969 derogó la regla en diciembre de 2006, y el Decreto Legislativo 981 recortó su vigencia efectiva al 31 de diciembre de 2005 (ff. 6-11).
La Resolución de Determinación 062301913, por un tributo de S/ 9 919 de enero de 1996, alcanzó al 6 de junio de 2022 la suma de S/ 265 206, compuesta por el principal, S/ 66 183 de interés capitalizado y S/ 189 104 de interés calculado sobre la suma de ambos. La deuda se multiplicó por casi veintisiete (f. 14). En otros valores el factor supera las cuarenta y ocho veces (f. 13).
El procedimiento administrativo siguió su curso mientras el amparo se tramitaba. La RTF 04191-8-2023, de 26 de mayo de 2023, revocó la resolución de intendencia y ordenó liquidar los intereses devengados; la RTF 05023-8-2024, de 24 de mayo de 2024, mandó recalcular los intereses moratorios por el exceso en el plazo para resolver, en sintonía con la regla sustancial de Maxco; y la RTF 11877-8-2024, de 20 de diciembre de 2024, confirmó la nueva liquidación, que mantenía la capitalización (f. 4). La Sala Primera declaró fundada la demanda por lesión del derecho de propiedad, ordenó recalcular los intereses sin capitalización y condenó a la SUNAT al pago de costos (ff. 16-17). El magistrado Monteagudo Valdez votó por la improcedencia.
La secuencia encierra una paradoja, pues, en la misma cadena de resoluciones, el Tribunal Fiscal suprimió los intereses del tiempo excedido y conservó la capitalización de 1999 a 2005. Obedeció lo que llevaba el rótulo de precedente vinculante y desatendió lo que no lo llevaba, aunque ambas cosas procedieran del mismo intérprete y descansaran en el mismo principio de razonabilidad.
III. Las razones del Tribunal Fiscal y de la SUNAT
La RTF 11877-8-2024, en el pasaje que transcribe el fundamento de voto, construye un silogismo sencillo, según el cual las sentencias emitidas en procesos de amparo “solo se aplican al caso concreto”, condición que sería consustancial a los procesos constitucionales de control difuso; ese control solo puede ser ejercido por autoridades jurisdiccionales, según lo estableció el Tribunal Constitucional en el Expediente 04293-2012-PA/TC (Consorcio Requena), que dejó sin efecto el precedente del Expediente 03741-2004-AA/TC (Salazar Yarlenque); luego, el Tribunal Fiscal no puede inaplicar normas con rango de ley (fundamento de voto, f. 2). La remisión a sus Resoluciones 07178-7-2018 y 03889-9-2019, “entre otras”, delata una línea institucional antes que un desliz.
La SUNAT cierra el circuito desde su propia perspectiva. En el proceso alegó que su resolución “no ha capitalizado intereses”, pues se limitó a cumplir lo dispuesto por el Tribunal Fiscal y a actualizar el interés moratorio. La Administración Tributaria ejecuta lo que el Tribunal Fiscal ordena; el Tribunal Fiscal aplica lo que la ley manda; la ley no puede ser inaplicada por quien carece de jurisdicción. En ese juego de remisiones nadie decide la capitalización y todos la cobran sin mayor rubor. La estrategia procesal de la entidad guarda coherencia con esa lógica de mínima eficacia. En Paramonga pidió restringir los efectos de la sentencia a los contribuyentes con solicitudes de prescripción en trámite, y frente a Maxco solicitó la nulidad del precedente invocando un costo fiscal superior a doce mil millones de soles, pedido que el Tribunal Constitucional declaró improcedente.
Sería injusto despachar la posición del Tribunal Fiscal como un capricho, porque, hay que reconocerlo, descansa en razones de peso. El principio de legalidad del artículo IV.1.1 del TUO de la Ley 27444 circunscribe la actuación administrativa a las facultades atribuidas. Consorcio Requena, de 18 de marzo de 2014, retiró a los tribunales administrativos el control difuso con argumentos atendibles. El control difuso es una competencia jurisdiccional (artículo 138 de la Constitución); la sede administrativa carece del mecanismo de consulta que somete a revisión la inaplicación judicial de una ley; y la solución contraria permitía que un órgano del Poder Ejecutivo controlara la constitucionalidad de las leyes (ff. 30-34). Maxco, a su turno, admitió que la Administración Tributaria “no tiene la competencia para ejercer motu proprio” el control difuso y eligió el precedente vinculante como “el instituto procesal idóneo” para garantizar una aplicación constitucional del artículo 33 (STC 03525-2021-PA/TC, ff. 66-67). Desde esa lectura, donde no hay precedente no habría vínculo; y el artículo VI del Nuevo Código Procesal Constitucional exige, para crear un precedente, la reunión del Pleno y cinco votos conformes, umbral que una sentencia de Sala no alcanza.
He sostenido y sostengo aún que la jurisprudencia no es fuente del Derecho, pues produce normas individuales y concretas y parámetros interpretativos, pero no normas generales y abstractas (Bravo Cucci, 2025). Si una sentencia de amparo no crea normas generales, ¿con qué título vincularía al Tribunal Fiscal en un expediente ajeno? La pregunta merece una respuesta más meditada, que desarrollo en el acápite siguiente.
IV. Control difuso y aplicación directa de la Constitución
El fundamento de voto de Ochoa Cardich empieza por conceder la premisa mayor del Tribunal Fiscal. Las sentencias de amparo se aplican al caso concreto, y cuando inaplican una ley la privación de aplicabilidad solo alcanza a quienes fueron parte (f. 3). Lo que no concede el voto del magistrado es la conclusión. Cuando la revisión de una ley ha sido efectuada por el Tribunal Constitucional, “con independencia de si la sentencia que lo contiene tiene (o no) la condición de un precedente constitucional”, administración y administrados enfrentan un escenario nuevo, en el que coexisten una norma adscrita a la Constitución por su intérprete supremo, que prohíbe capitalizar intereses, y una norma legal que lo autoriza (f. 4). Ante esa colisión, quien resuelve dispone de dos caminos. Uno es el control judicial de constitucionalidad, reservado a los órganos jurisdiccionales. El otro consiste en resolver la antinomia con los criterios de jerarquía, especialidad o temporalidad, en cuyo caso la inaplicación no deriva de una declaración de invalidez de la ley, sino de la acción del operador de “no aplicar” la norma desplazada (ff. 5-7).
La expresión “norma adscrita” procede de Robert Alexy, para quien, junto a las normas directamente estatuidas por el texto constitucional, existen normas que se adscriben a él en virtud de una fundamentación iusfundamental correcta (Alexy, 1993). Cuando quien formula esa fundamentación es el órgano que el artículo 1 de la Ley Orgánica del Tribunal Constitucional erige en “órgano supremo de interpretación y control de la constitucionalidad”, la adscripción adquiere una autoridad institucional que ningún otro intérprete posee. Kelsen llamó auténtica a la interpretación que realiza el órgano de aplicación y que, por ello, crea Derecho dentro del marco que la norma superior deja abierto (Kelsen, 1960/1982). La del Tribunal Constitucional es auténtica en la cúspide misma del sistema.
El constructivismo lógico-semántico de Barros Carvalho, que está en la raíz de mi teoría del espacio normativo, próxima a ver la luz, permite dar un paso más. La norma jurídica es la significación construida a partir de los enunciados del derecho positivo, y no el enunciado mismo (Barros Carvalho, 2008). Ningún enunciado constitucional dice que los intereses moratorios no pueden capitalizarse. Esa significación fue construida por el Tribunal Constitucional en Medina de Baca (STC 04082-2012-PA/TC, de 10 de mayo de 2016) desde el principio de razonabilidad, y el Pleno la ha mantenido como el criterio que deben aplicar los jueces del contencioso-administrativo (STC 04085-2019-PA/TC, de 26 de enero de 2024). Construida por el intérprete autorizado, esa significación fija el contorno de la norma constitucional para todo operador. El Tribunal Fiscal no tiene que crear ninguna norma, sino reconocer la que ya existe y aplicarla.
La distinción del fundamento de voto necesita, sin embargo, un ajuste para resistir la objeción más seria. Formulado como aplicación del criterio de jerarquía, el segundo camino se parece demasiado a lo que el artículo 138 de la Constitución reserva a los jueces, que “prefieren” la norma constitucional cuando advierten su incompatibilidad con una norma legal. Si el Tribunal Fiscal resolviera la antinomia mediante un juicio de incompatibilidad que fuera suyo, haría control difuso con otro nombre. La diferencia relevante, a mi juicio, reside en la autoría del juicio y no en el criterio empleado. En el control difuso, el operador descubre la incompatibilidad y priva de aplicación a la ley en el caso. En el escenario que describe Ochoa Cardich, el juicio de incompatibilidad ya fue emitido por el órgano competente, y el operador administrativo se limita a constatar la existencia de una norma constitucional de contenido determinado. Constatar no es controlar. La usurpación de competencias estaría, más bien, en sustituir ese juicio por otro.
El Código Tributario contiene dos datos que desmienten la supuesta extrañeza del Tribunal Fiscal ante la técnica de la jerarquía. Su artículo 102 le ordena aplicar, al resolver, la norma de mayor jerarquía, mandato con el que el colegiado prefiere la ley al reglamento que la contradice sin que nadie le reproche usurpar funciones jurisdiccionales. Y la Norma III del Título Preliminar coloca a la cabeza de las fuentes del Derecho Tributario las disposiciones constitucionales e incluye entre ellas a la jurisprudencia.
La respuesta del supremo intérprete, por lo demás, ya estaba claramente planteada en Maxco, cuyo ponente fue el mismo Ochoa Cardich, y en la cual el Pleno admitió que la Administración Tributaria no puede ejercer motu proprio el control difuso, pero añadió que es “inequívoco” que ella, y también el Poder Judicial, “sí se encuentran vinculados por los criterios de este Tribunal en tanto supremo intérprete de la Constitución” (STC 03525-2021-PA/TC, f. 66). El precedente vino después, como instrumento para dar a esa vinculación la máxima certeza. Leer el fundamento 67 contra el 66 equivale a convertir el medio en condición del fin. El Nuevo Código Procesal Constitucional apunta en la misma dirección. El umbral de cinco votos de su artículo VI condiciona la creación de precedentes, pero no la autoridad de la interpretación constitucional, pues el tercer párrafo de su artículo VII ordena a los jueces interpretar y aplicar las leyes “conforme a la interpretación que resulte de las resoluciones del Tribunal Constitucional”, sin reservar ese efecto a los precedentes.
La vinculación del Tribunal Fiscal no procede de que la sentencia de amparo sea fuente de normas generales. Procede de la Constitución, norma suprema (artículo 51) que todos deben respetar, cumplir y defender (artículo 38) y que limita a quienes ejercen el poder del Estado (artículo 45), cuyos principios tributarios son normas operativas y no meras directrices al legislador. La sentencia es el vehículo que da a conocer la significación de esa norma, construida por quien tiene competencia para fijarla. Negar a la jurisprudencia la condición de fuente obliga a situar el fundamento de la vinculación donde corresponde; nunca autoriza a concluir que un órgano administrativo pueda ignorar la Constitución interpretada por su intérprete supremo. Hasta Consorcio Requena, la sentencia que el Tribunal Fiscal invoca, dejó a salvo que la actuación administrativa “está condicionada en cuanto a su propia validez, al respeto de la Constitución”, y que la supresión del control difuso administrativo no altera las obligaciones derivadas de los artículos 38, 44 y 51 (STC 04293-2012-PA/TC, f. 35).
V. Un desacato difuso
¿Hay aquí rebeldía? La palabra exige precisión y una reflexión profunda. En sentido estricto, el Tribunal Fiscal no desobedece ninguna orden judicial, dado que cumple los fallos de amparo en los casos en que se dictan, y en Razzeto ordenó, conforme a Maxco, recalcular los intereses del tiempo excedido. Lo que rehúsa es más sutil y aún más grave, porque apunta a la fuerza normativa de la Constitución en todos los expedientes que todavía no han llegado a un juez. Propongo llamarlo desacato difuso. El colegiado invoca la prohibición del control difuso para practicar un desacato que, como aquel, se dispersa caso por caso, carece de declaración formal y solo alcanza a quienes no litigan.
Sus consecuencias son medibles, pues cada contribuyente con deuda capitalizada debe recorrer la reclamación, la apelación y el proceso judicial para obtener lo que la jurisprudencia constitucional reconoce desde 2016 y lo que la Corte Suprema elevó a precedente vinculante en la Casación 6619-2021-Lima, cuya regla 5.4.3 declara que “no corresponde la capitalización de intereses”, por el incremento excesivo de la deuda y la consecuente transgresión de los principios de no confiscatoriedad y razonabilidad, con salvedades para los procedimientos y procesos ya concluidos sobre el cálculo de intereses. La Casación 12966-2025-Lima reiteró en 2025 que la capitalización “se encuentra prohibida en el ámbito tributario”. La sede administrativa es hoy el último reducto de la regla. El resultado es una igualdad en la aplicación de la ley que depende de la capacidad de litigar, un Estado que paga costos procesales por defender una regla condenada y un caudal de litigios que nadie necesita y que flaco favor hacen a la institucionalidad y a la tan mentada conciencia tributaria. La fidelidad a la letra de la ley que el Tribunal Fiscal invoca tiene, como se verá al tratar la prescripción, una geometría tributaria variable.
Cabe añadir que nada de esto exige reformas legales, pues el artículo 154 del Código Tributario permite al Tribunal Fiscal unificar criterios mediante acuerdos de Sala Plena y resoluciones de observancia obligatoria, y nada le impide adoptar como criterio la norma constitucional que el Tribunal Constitucional adscribió y la Corte Suprema elevó a precedente. Si no lo hace, la responsabilidad no será de la ley que dice aplicar. El Tribunal Constitucional tampoco está libre de culpa, ya que, mientras resuelva la cuestión unas veces por el fondo y otras remitiéndola al contencioso-administrativo, con Salas que discrepan sobre la residualidad del amparo, alimentará la coartada de quienes prefieren no hacerlo. Un precedente del Pleno sobre la capitalización cerraría la discusión que Medina de Baca dejó abierta hace más de una década.
VI. Los flancos de la sentencia
La sentencia recaída en el caso Razzeto acierta en el resultado, pero su razonamiento deja, en mi opinión, algunos flancos expuestos que merecen una reflexión más detenida.
El primero de esos flancos es de naturaleza conceptual. El fundamento 12 trae de Medina de Baca la idea de que “las sanciones tributarias” deben respetar el principio de razonabilidad, como si la capitalización fuera una sanción. En aquella sentencia el Pleno había afirmado que los intereses “no tendrían, claramente, naturaleza de tributos”, que podría corresponderles más bien la de sanciones por el incumplimiento oportuno (STC 04082-2012-PA/TC, f. 45) y que la capitalización “es una forma de acentuar la sanción por la mora” (f. 50). La calificación es discutible. El interés moratorio resarce al acreedor por la privación temporal del dinero; no reprocha una conducta típica ni presupone culpabilidad, que son las notas de la infracción. La SUNAT lo sabe, y lo invoca cuando le resulta útil, al sostener que el interés y la actualización por el Índice de Precios al Consumidor (IPC) “tienen una finalidad compensatoria y no sancionadora” (STC 04887-2024-PA/TC, antecedentes). García Novoa (2021), al comentar el caso Paramonga, leyó en la jurisprudencia constitucional la concepción del interés como compensación de una demora imputable al deudor, de la que se sigue que no puede cobrarse cuando la demora es del Estado.
Creo, no obstante, que el Tribunal Constitucional intuye algo cierto con un vocabulario impreciso. Un interés que multiplica la deuda por cuarenta y ocho en poco más de un cuarto de siglo ha dejado de cumplir una función resarcitoria reconocible. Se ha convertido en sanción encubierta por sus efectos, aunque no lo sea por su naturaleza, del mismo modo que he sostenido que un tributo determinado de espaldas a la realidad económica deja de ser tributo y se convierte en sanción encubierta. El examen de razonabilidad, que el Tribunal Constitucional deriva del artículo 200 de la Constitución y que el artículo IV.1.4 del TUO de la Ley 27444 consagra para la actuación administrativa, no necesitaba la etiqueta sancionadora para operar.
Hay, en segundo lugar, un flanco de carácter procesal, pues la mayoría justificó la procedencia del amparo en una amenaza cierta e inminente y en la urgencia de una cobranza coactiva expedita (ff. 2-5). El voto singular de Monteagudo Valdez replica con solidez que el amparo se dirigió contra un acto administrativo ya emitido, impugnable en sede administrativa y controlable en el contencioso, y que la posibilidad de cobranza no acredita por sí sola un daño irreparable (voto singular, ff. 11-14). La objeción gana fuerza si se recuerda que, cinco meses antes, la Sala Segunda declaró improcedente un amparo análogo contra la capitalización e indicó al juez del contencioso-administrativo que aplicara los criterios de Medina de Baca (STC 02513-2024-PA/TC), como lo había hecho el Pleno en 2024 (STC 04085-2019-PA/TC). Que la misma pretensión sea atendible por el fondo en una Sala e improcedente en otra no fortalece la autoridad de la doctrina cuya obediencia se exige al Tribunal Fiscal.
La objeción de Monteagudo reabre una inquietud que dejé planteada en noviembre de 2021, en la columna “Amparo, vulneración del plazo razonable e irreparabilidad del daño” (Bravo Cucci, 2021). Al hilo de una nota de prensa del Tribunal Constitucional sobre el Expediente 00222-2017-PA/TC, examiné allí la sentencia del Expediente 02218-2015-PA/TC (Pluspetrol), en la que el Pleno declaró improcedente el amparo porque la contribuyente había pagado la deuda después de demandar. Para la mayoría, la pretensión “ha devenido irreparable” por sustracción de la materia (f. 4). Advertí entonces que esa lectura “terminaría dejando en completo desamparo” a los contribuyentes que, bajo la amenaza de una cobranza coactiva, terminan pagando la deuda injustamente aumentada.
Puestas una junto a otra, ambas líneas forman una pinza. Mientras el contribuyente no paga, el daño no es irreparable, porque podrá revertirse en el contencioso-administrativo; cuando paga para detener la cobranza, el daño se declara irreparable y el amparo muere por sustracción de la materia. La irreparabilidad opera, así, como una puerta que siempre está cerrada, ya sea antes del pago, por falta de urgencia, o después, por consumación del agravio. La mayoría de Pluspetrol fundó la improcedencia en el primer párrafo del artículo 1 del Nuevo Código Procesal Constitucional, aplicado a contrario sensu. El segundo párrafo del mismo artículo ofrecía otra salida, pues manda declarar fundada la demanda cuando la agresión deviene irreparable luego de presentada, y disponer que el emplazado no vuelva a incurrir en ella. La mayoría de Razzeto, con todas sus imperfecciones, eligió no cerrar la puerta.
Finalmente, el fundamento 15 reprocha que, en periodos “donde no se identificó alguna deuda tributaria” (abril de 1996 a abril de 1997), los intereses siguieran generándose sobre trece valores de principal cero. La sentencia no explica qué son esos valores. Quien conoce la estructura de las liquidaciones de la SUNAT reconocerá en esos trece valores, con alta probabilidad, resoluciones de determinación por intereses de pagos a cuenta, en las que el principal ya no se exige porque el impuesto del ejercicio fue determinado y solo subsiste el interés devengado (artículo 34 del Código Tributario). Si esa lectura es correcta, el colegiado confundió ausencia de principal con ausencia de deuda. El reproche de desproporción podía sostenerse por otra vía, y la Casación 6619-2021-Lima, que resolvió en un mismo precedente el régimen de los intereses de los pagos a cuenta y la proscripción de la capitalización, la ofrecía servida.
VII. Maxco y Paramonga
Una mirada serena a ambos pronunciamientos permite separar lo decidido de lo que sigue en controversia y pendiente de alguna definición.
Paramonga (STC 02051-2016-PA/TC, Pleno, Sentencia 998/2020, de 12 de noviembre de 2020) se decidió por cuatro votos contra tres y no fue declarada precedente. Resolvió dos cuestiones. En materia de intereses, que cobrarlos durante el plazo legal es constitucional y que lo inconstitucional es su cobro injustificado o irrazonable en el tramo en que la Administración excede el plazo por causas que le son atribuibles (f. 36). En materia de prescripción, que mantener la suspensión del artículo 46 del Código Tributario respecto del tiempo en exceso es “irrazonable y desproporcionado” (f. 19), porque ese exceso configura una situación de “inactividad administrativa o de mora administrativa” (f. 20); por ello ordenó a la SUNAT computar la prescripción con la suspensión limitada al tiempo que la Administración empleó dentro de los plazos legales para resolver (fallo, punto 3). Cuando el Ministerio de Economía y Finanzas y la SUNAT pidieron aclarar si el criterio alcanzaba a otros casos, si solo operaba ante demoras injustificadas y si la deuda podía actualizarse por IPC, el Tribunal declaró improcedentes los pedidos y recordó que, en el control concreto, los efectos solo vinculan a las partes (auto de 20 de enero de 2022).
Maxco (STC 03525-2021-PA/TC, Pleno, Sentencia 10/2023, de 22 de noviembre de 2022) tiene otra naturaleza. Declaró improcedente la demanda, pero fijó un precedente vinculante con dos reglas (f. 69). La sustancial prohíbe a la Administración Tributaria, desde el día siguiente a la publicación de la sentencia e incluso en los procedimientos en trámite, aplicar intereses moratorios una vez vencido el plazo legal para resolver el recurso, “con prescindencia de la fecha en que haya sido determinada la deuda tributaria”, salvo que pruebe objetivamente que el retraso obedece a la conducta de mala fe o temeraria del administrado, y ordena a los jueces ejercer control difuso sobre el artículo 33 en cuanto permitió devengar intereses tras ese vencimiento. La procesal convierte al contencioso-administrativo en vía igualmente satisfactoria y manda declarar improcedentes los amparos en trámite sobre la materia. El Pleno juzgó también inconstitucional la regla según la cual la suspensión de intereses no opera durante la demanda contencioso-administrativa (f. 63). Maxco no se ocupó de la prescripción.
La sentencia precisa, además, que el exceso sobre el plazo legal no implica necesariamente una violación del plazo razonable, porque la complejidad del asunto puede justificar la demora (f. 40), aunque la autoridad no pueda seguir afectando el patrimonio del contribuyente una vez vencido el plazo legal (f. 64). En el auto de aclaración de 7 de marzo de 2023, por su parte, el Tribunal se negó a pronunciarse sobre la actualización por IPC con el argumento de que el contenido del artículo 33 que la dispone “no es parte de tal análisis” y “mantiene plena vigencia”.
A primera vista, el fundamento 40 y la regla del fundamento 69 se contradicen, pues el Tribunal afirma que exceder el plazo legal no equivale a violar el plazo razonable y, sin embargo, hace del vencimiento del plazo legal el detonante de la prohibición. La contradicción se disuelve si se distinguen dos preguntas que suelen confundirse. Una indaga si se vulneró el derecho a ser resuelto en un plazo razonable, cuestión que exige ponderar la complejidad del asunto, la actividad del interesado, la conducta de las autoridades y la afectación generada (f. 42). Otra indaga quién debe soportar el costo económico del tiempo que excede el plazo legal. Maxco no responde la primera. Responde la segunda, con una regla de imputación objetiva según la cual el tiempo posterior al vencimiento corre a cargo del Estado, salvo que el contribuyente haya provocado la demora con mala fe o temeridad. Esa distinción, salvo mejor parecer, es la llave de las dos controversias laterales que ambas sentencias dejaron abiertas, la prescripción y la actualización por IPC.
VIII. ¿Alcanza el plazo razonable a la prescripción tributaria?
Desde 2016, la ley permite una respuesta afirmativa, al haberse dispuesto una regulación específica al respecto. La jurisprudencia no ha sido categórica sobre el punto, y solo la dogmática alcanza a explicar por qué la respuesta normativa es la correcta.
El Decreto Legislativo 1311, publicado el 30 de diciembre de 2016, incorporó al penúltimo párrafo del artículo 46 del Código Tributario una oración inequívoca, según la cual “En el caso de la reclamación o la apelación, la suspensión opera sólo por los plazos establecidos en el presente Código Tributario para resolver dichos recursos, reanudándose el cómputo del plazo de prescripción a partir del día siguiente del vencimiento del plazo para resolver respectivo”. Su Primera Disposición Complementaria Transitoria la hizo aplicable a las reclamaciones interpuestas desde su vigencia y a las apelaciones contra las resoluciones que las resuelvan o contra sus denegatorias fictas. Según el informe que sustentó el Acuerdo de Sala Plena 2024-01 del Tribunal Fiscal, la exposición de motivos quiso evitar que la prescripción se prolongara “más allá de lo razonable” (Tribunal Fiscal, 2024a). La lógica del plazo razonable entró a la prescripción por la puerta del legislador, cuatro años antes de Paramonga.
Los fallos posteriores han seguido rumbos divergentes. Paramonga aplicó esa misma lógica a un procedimiento anterior a la reforma, con efectos limitados a las partes. La Corte Suprema, en la Casación 11947-2022-Lima, de 18 de mayo de 2023, fijó como precedente que la regla del Decreto Legislativo 1311 no se aplica retroactivamente y rige para las reclamaciones interpuestas desde su vigencia, con apoyo en el artículo 103 de la Constitución; al describirla, no la condicionó a declaración de nulidad alguna. El Tribunal Fiscal, en cambio, estableció como jurisprudencia de observancia obligatoria, en la RTF 00549-Q-2024, de 21 de febrero de 2024, que la suspensión opera solo durante los plazos para resolver “si en el mencionado procedimiento se ha declarado la nulidad de los actos administrativos que contienen la deuda” o del procedimiento seguido para emitirlos (Tribunal Fiscal, 2024b). Fuera de esa hipótesis, la suspensión se prolonga durante todo el tiempo que la Administración tarde en resolver. En enero de 2026, la Sala Segunda del Tribunal Constitucional avanzó en sentido opuesto, en un caso aduanero, al declarar que el procedimiento contencioso que concluye con la nulidad del acto impugnado no suspende en absoluto la prescripción (STC 04068-2023-PA/TC, ff. 43-46).
Aquí el Tribunal Fiscal incurre en una inconsecuencia que Razzeto pone al descubierto. El mismo colegiado que se declara sujeto a la letra del artículo 33 para no aplicar la Constitución se apartó de la letra del artículo 46 para preservar la suspensión. El informe de Sala Plena muestra que la alternativa descartada era la lectura literal, según la cual el límite opera en todos los casos, aunque no se haya declarado la nulidad; la mayoría prefirió una interpretación teleológica e histórica que ata la segunda oración del párrafo a la primera, referida a la nulidad (Tribunal Fiscal, 2024a). No discuto la legitimidad del método teleológico. Advierto que un legalismo que se activa cuando la letra favorece al fisco y se relaja cuando favorece al contribuyente deja de ser legalismo y se convierte en preferencia de resultado.
Pero la razón decisiva es dogmática, y parte de una distinción elemental entre prescripción y plazo razonable. La primera atribuye consecuencias a la inacción del acreedor y sirve a la seguridad jurídica; el segundo garantiza al administrado una decisión oportuna. La suspensión durante el contencioso se justifica porque el acreedor no puede cobrar la deuda oportunamente impugnada, conforme al viejo principio contra non valentem agere non currit praescriptio. Esa imposibilidad, sin embargo, cambia de origen con el paso del tiempo. Mientras corren los plazos legales, nace del ejercicio legítimo del derecho de defensa del deudor. Vencidos esos plazos, nace de la omisión de los órganos que el Estado acreedor dispuso para resolver: la SUNAT, que administra el tributo del Gobierno Central, y el Tribunal Fiscal, órgano resolutivo del Ministerio de Economía y Finanzas (artículos 4, 53 y 98 del Código Tributario). He sostenido, a propósito de otras ficciones, que el Derecho no reconoce personalidades fiscales donde solo hay órganos o establecimientos de una misma persona. Si el acreedor es uno, la demora de sus órganos es su demora, y mantener la suspensión más allá del plazo legal le permite beneficiarse de su inercia, contra la máxima nemo auditur propriam turpitudinem allegans.
Desde mi visión dogmática, el plazo razonable no opera como causa autónoma de extinción de la acción, como sucedería si la sola demora excesiva bastara para prescribir. Opera como medida de la legitimidad de la suspensión. La suspensión vale mientras el acreedor no pueda actuar por causas que no le son imputables; vencido el plazo legal, la causa le es imputable y la suspensión pierde su fundamento. Es la regla de imputación de Maxco, trasladada a la prescripción, con idéntica salvedad para las dilaciones atribuibles al contribuyente. El criterio de la nulidad adoptado por el Tribunal Fiscal resulta impertinente para esta pregunta, porque, haya o no nulidad, el tiempo excedido es tiempo del Estado. Nada de esto condona la deuda. La prescripción extingue la acción y no la obligación (Bravo Cucci, 2025), y quien paga lo prescrito no paga indebidamente (artículo 49 del Código Tributario).
Empero, el contribuyente plantea la cuestión en términos más llanos, y merece una respuesta directa. Si una controversia tarda diez años en resolverse, ¿no basta la vulneración del plazo razonable para reclamar la prescripción? Basta, y sobra, aunque no por la razón que suele invocarse. La acción no prescribe porque el Estado se haya demorado, como si la prescripción castigara al acreedor moroso; prescribe porque diez años de controversia no son diez años de suspensión. En las reclamaciones interpuestas desde el 31 de diciembre de 2016, la suspensión cubre, en el supuesto general, los nueve meses que el artículo 142 del Código Tributario concede a la Administración para resolver la reclamación y los doce que el artículo 150 concede al Tribunal Fiscal para resolver la apelación. Lo que excede de esos veintiún meses, más de ocho años en el ejemplo, corre y, salvo que un acto interruptivo reinicie el cómputo, supera con holgura el plazo de cuatro años del artículo 43, y aun el de seis. La RTF 00549-Q-2024 obligará al contribuyente a obtener la declaración de prescripción en sede judicial cuando no haya mediado nulidad, pero no ata al juez, porque el artículo 154 del Código Tributario solo hace obligatoria esa jurisprudencia para la Administración, y la Corte Suprema, al fijar en la Casación 11947-2022-Lima el ámbito temporal de la regla, la enunció sin condición alguna.
Para las reclamaciones anteriores, en las que el texto original del artículo 46 suspendía la prescripción durante todo el procedimiento, la solución constitucional es la misma, y consta en el caso Paramonga. La Corte Suprema ha preferido no seguirla, como puede verse en la Casación 28961-2025-Lima, de 6 de mayo de 2026, en la que convalidó que se aplicara a una reclamación de 2014 el régimen anterior, con suspensión durante toda la tramitación del procedimiento, y descartó que la Sala Superior hubiera interpretado erróneamente el artículo VII del Título Preliminar del Nuevo Código Procesal Constitucional, porque el fallo constitucional “no constituye precedente vinculante ni resulta de aplicación automática” al caso, responde a un supuesto fáctico distinto y fue emitido en un proceso de amparo. La diferencia fáctica pudo justificar una distinción; las otras dos razones reproducen el razonamiento del Tribunal Fiscal, que solo reconoce autoridad a los precedentes y confunde los efectos de una sentencia con la fuerza de su criterio. Que Paramonga solo obligue a las partes, como recordó el auto de aclaración de 2022, no impide que su interpretación vincule al juez por mandato del tercer párrafo del artículo VII, y Maxco incluyó expresamente al Poder Judicial entre los vinculados por los criterios del supremo intérprete (f. 66). Para estas reclamaciones la conclusión no cambia, aunque por ahora la sostenga la Constitución y no la Corte Suprema.
IX. La actualización por IPC: ¿neutralidad o factura de la demora?
El artículo 33 del Código Tributario, en la redacción que le dio el Decreto Legislativo 1263, suspende los intereses moratorios desde el vencimiento de los plazos para resolver la reclamación, la apelación o el cumplimiento, siempre que la demora obedezca a causa imputable a los órganos resolutores, y dispone que “durante el periodo de suspensión la deuda será actualizada en función del Índice de Precios al Consumidor”. La reglamentación aplica la variación del índice entre el mes anterior al vencimiento del plazo y el mes anterior a la emisión de la resolución, descarta las variaciones negativas y reanuda la tasa de interés moratorio desde el día siguiente a la emisión (Decreto Supremo 024-2008-EF, artículo 2; Decreto Supremo 362-2015-EF).
El Tribunal Constitucional ha eludido la cuestión en tres ocasiones. En el auto de aclaración de Paramonga declaró improcedente el pedido de la SUNAT para que se especificara que la deuda podía actualizarse por IPC. En el de Maxco dijo que la regla no formaba parte del análisis y conservaba plena vigencia. Y en mayo de 2026, ante un contribuyente que cuestionaba la actualización aplicada durante una apelación pendiente por más de siete años, remitió la controversia al contencioso-administrativo como vía igualmente satisfactoria (STC 04887-2024-PA/TC). En ese proceso, la SUNAT defendió la finalidad compensatoria de la actualización. El Ministerio de Economía y Finanzas, en la polémica que siguió a Maxco, presentó la sustitución de la tasa de interés moratorio por el IPC como una penalización para el Estado (Microfinanzas, 2023).
La defensa de la regla descansa en fundamentos serios, que pueden resumirse en tres. El IPC no sería interés, pues no remunera el tiempo ni castiga el retraso, y se limitaría a conservar el poder adquisitivo de la suma debida. Sin actualización, además, el contribuyente que no pagó obtendría de la demora estatal una ventaja real frente a quien pagó a tiempo, y la inflación licuaría el crédito público. El contribuyente, por último, siempre podría detener la actualización pagando sin perjuicio de su reclamación, y recuperaría lo pagado con intereses si obtuviera un pronunciamiento favorable.
Ninguno de esos argumentos responde, empero, a la pregunta correcta, y el primero descansa en una premisa que no resiste examen. Se dice que el IPC no empobrece al contribuyente, porque lo deja exactamente donde estaba. La afirmación solo es cierta en el plano económico, y aun allí bajo un supuesto que nadie verifica, el de que el contribuyente haya mantenido invertida la suma impugnada a un rendimiento equivalente a la inflación durante todo el litigio. En el plano jurídico, que es el que importa, la afirmación es falsa. La deuda tributaria es una obligación de dar una suma de dinero, y se mide en soles y no en poder adquisitivo; cada sol que la actualización añade a lo que se adeudaba al vencer el plazo legal es un sol más que sale del patrimonio del contribuyente, y que no saldría si el Estado hubiera resuelto a tiempo. La pregunta central es, entonces, quién debe soportar el riesgo inflacionario de un tiempo que, por definición legal, es imputable al acreedor. El Derecho común responde con el principio nominalista del artículo 1234 del Código Civil, que impide exigir el pago de una deuda contraída en moneda nacional en cantidad diferente al monto nominal originalmente pactado; la indexación es una excepción que requiere pacto (artículo 1235) o norma expresa. El artículo 33 es esa norma, y su elección resulta reveladora, porque introduce la indexación en la única hipótesis en que el retraso no es del deudor. Cuando el Estado se demora, el contribuyente asegura al Estado contra la inflación.
La elección se agrava por la asimetría de la regla, que impide que la deuda baje cuando el índice desciende, pues las variaciones negativas se ignoran. Un mecanismo que solo opera hacia arriba no es un instrumento de neutralidad, sino de recaudación, cualquiera que sea su incidencia práctica. La actualización, por otra parte, dista de ser inocua en episodios inflacionarios como el de 2022, cuando el IPC de Lima Metropolitana subió 8,46 %, la tasa más alta en veintiséis años (Instituto Nacional de Estadística e Informática [INEI], 2023). Y, sobre todo, neutraliza la función correctiva de Maxco. Si el Estado que incumple el plazo legal conserva intacto el valor real de su crédito, la demora le cuesta apenas el componente real del interés que deja de percibir. Un derecho fundamental cuya violación resulta casi gratuita para el infractor queda reducido a una declaración retórica, y la diferencia la paga su titular.
Tampoco salva la regla el argumento de que el contribuyente puede pagar para detener la actualización, porque exigirle que pague una deuda impugnada para protegerse de la demora del órgano que debe resolverla reintroduce, por la vía de los hechos, el solve et repete que el artículo 136 del Código Tributario excluye para la reclamación de resoluciones de determinación y de multa. Y quien paga para ponerse a salvo descubre, como advertí en 2021, que el pago puede costarle el amparo, pues la jurisprudencia constitucional lo ha tratado como causa de sustracción de la materia (STC 02218-2015-PA/TC).
La Ley General Tributaria española demuestra que otra solución es posible, pues dispone que no se exigirán intereses de demora desde que la Administración incumpla, por causa imputable a ella, alguno de los plazos legales para resolver, y hasta que se dicte la resolución (artículo 26.4), sin prever actualización alguna del principal durante ese periodo. La deuda queda, sencillamente, congelada en su valor nominal.
La pregunta que encabeza esta sección admite, por ello, una sola respuesta, y no es la neutralidad. La actualización por IPC perjudica la situación patrimonial del contribuyente, y la perjudica por obra de la demora que el plazo razonable debía impedir. Lo obliga a entregar más soles de los que adeudaba al vencer el plazo legal, por un tiempo que la ley imputa al Estado; le traslada un riesgo inflacionario que el nominalismo del Derecho común asigna al acreedor; y reduce a casi nada el costo de la demora estatal, con lo que desactiva el incentivo que debía disciplinar a la Administración y al Tribunal Fiscal para resolver a tiempo. Una regla de indexación unidireccional, que solo se activa cuando el acreedor incumple, no supera el examen de razonabilidad. Mientras el Tribunal Constitucional siga remitiendo la cuestión a otras vías, corresponderá a los jueces del contencioso-administrativo declararlo así e inaplicar, en cada caso, la parte del artículo 33 que la impone.
X. Colofón
La fórmula de Bartleby nunca cambia, y por eso deja completamente descolocado a quien la enfrenta. El redactor no discute ni desafía, y se limita a preferir no hacerlo, primero ante el trabajo y después ante la orden de marcharse. Su empleador, impotente frente a una negativa tan cortés como inamovible, acaba mudando el despacho a otro edificio; Bartleby se queda en el antiguo hasta que el propietario lo hace arrestar como vagabundo y conducir a las Tumbas, donde prefiere también no comer y muere al pie de un muro, sin haber explicado nunca por qué mantiene estoicamente su preferencia. Por otros rumbos, la negativa del Tribunal Fiscal tiene, sin embargo, la misma cortesía, pues jamás discute la autoridad del supremo intérprete, y la misma persistencia, que se repite resolución tras resolución. Su desenlace es otro, porque el costo no recae sobre quien se niega. Lo soporta el contribuyente, a quien quedan dos salidas igualmente onerosas; ya sea pagar lo que la Constitución no permite cobrar, o hacer lo que hizo el empleador de Bartleby y mudar su controversia a otra sede, la judicial, para obtener allí lo que el colegiado prefiere no reconocer. En a obra de Melville, la negativa consume a quien la profiere, mientras que en la sede administrativa, consume a los demás.
El Tribunal Fiscal parece también más locuaz que Bartleby, pero tampoco explica su preferencia, porque se limita a desplazar el sentido de dos categorías constitucionales. La prohibición del control difuso, concebida para impedir que un órgano del Poder Ejecutivo enjuicie las leyes, se convierte en patente de corso para no aplicar la Constitución en el sentido que le fijó su intérprete supremo, y los efectos entre partes, que delimitan el alcance de la cosa juzgada, se convierten en un límite a la fuerza normativa de la Constitución misma. Cambia el vocabulario; el gesto sigue siendo el de Bartleby. Una Constitución que necesita ser declarada en cada expediente de amparo para surtir efecto frente a la Administración Tributaria deja de ser la norma suprema que proclama su artículo 51 y se convierte en una especie de promesa condicionada a la tenacidad del litigante. Al Tribunal Fiscal no se le pide que ejerza un control que no le corresponde. Se le pide algo más modesto y, a la vez, más exigente: que aplique la Constitución y que deje de preferir no hacerlo.
Referencias
Alexy, R. (1993). Teoría de los derechos fundamentales (E. Garzón Valdés, Trad.). Centro de Estudios Constitucionales. (Obra original publicada en 1985)
Barros Carvalho, P. de (2008). Direito tributário, linguagem e método. Noeses.
Bravo Cucci, J. (2021, 11 de noviembre). Amparo, vulneración del plazo razonable e irreparabilidad del daño. Tributos & Dogma. https://www.jorgebravocucci.pe/amparo-vulneracion-del-plazo-razonable-e-irreparabilidad-del-dano/
Bravo Cucci, J. (2025). Fundamentos de Derecho Tributario (6.ª ed.). Jurista Editores.
Corte Suprema de Justicia de la República. (2023a). Casación N.° 6619-2021-Lima (Quinta Sala de Derecho Constitucional y Social Transitoria, 12 de enero de 2023; publicada el 13 de abril de 2023). https://img.lpderecho.pe/wp-content/uploads/2023/04/Casacion-6619-2021-Lima-LPDerecho.pdf
Corte Suprema de Justicia de la República. (2023b). Casación N.° 11947-2022-Lima (Quinta Sala de Derecho Constitucional y Social Transitoria, 18 de mayo de 2023; publicada el 16 de septiembre de 2023). https://img.lpderecho.pe/wp-content/uploads/2023/09/Casacion-11947-2022-Lima-LPDerecho.pdf
Corte Suprema de Justicia de la República. (2025). Casación N.° 12966-2025-Lima (Quinta Sala de Derecho Constitucional y Social Transitoria, 27 de agosto de 2025). https://img.lpderecho.pe/wp-content/uploads/2026/09/Casacion-12966-2025-Lima-LPDerecho.pdf
Corte Suprema de Justicia de la República. (2026). Casación N.° 28961-2025-Lima (Quinta Sala de Derecho Constitucional y Social Transitoria, 6 de mayo de 2026). https://img.lpderecho.pe/wp-content/uploads/2026/09/Casacion-28961-2025-Lima-LPDerecho.pdf
García Novoa, C. (2021, 29 de enero). Sunat, los intereses moratorios y el caso Paramonga. La Cámara. https://lacamara.pe/cesar-garcia-novoa-sunat-los-intereses-moratorios-y-el-caso-paramonga/
Instituto Nacional de Estadística e Informática. (2023). Precios al consumidor de Lima Metropolitana se incrementaron 8,46 % durante el año 2022 (Nota de prensa N.° 001). https://m.inei.gob.pe/media/MenuRecursivo/noticias/nota-de-prensa-no-001-2023-inei.pdf
Kelsen, H. (1982). Teoría pura del derecho (R. J. Vernengo, Trad.). Universidad Nacional Autónoma de México. (Obra original publicada en 1960)
Melville, H. (1853). Bartleby, the scrivener: A story of Wall-Street. Putnam’s Monthly Magazine, 2(11), 546-557; 2(12), 609-615.
Microfinanzas. (2023, 22 de febrero). MEF: Decisión del Tribunal Constitucional afecta el cumplimiento tributario. https://microfinanzas.pe/?p=7028
Tribunal Constitucional del Perú. (2014). Sentencia recaída en el Expediente N.° 04293-2012-PA/TC (Consorcio Requena), 18 de marzo de 2014. https://www.tc.gob.pe/jurisprudencia/2014/04293-2012-AA.pdf
Tribunal Constitucional del Perú. (2016). Sentencia recaída en el Expediente N.° 04082-2012-PA/TC (Medina de Baca), 10 de mayo de 2016. https://www.tc.gob.pe/jurisprudencia/2016/04082-2012-AA.pdf
Tribunal Constitucional del Perú. (2020). Sentencia 998/2020, Expediente N.° 02051-2016-PA/TC (Industrial Paramonga SAC), Pleno, 12 de noviembre de 2020. https://tc.gob.pe/jurisprudencia/2020/02051-2016-AA.pdf
Tribunal Constitucional del Perú. (2021). Sentencia 883/2021, Expediente N.° 02218-2015-PA/TC (Pluspetrol Perú Corporation SA), Pleno, 26 de octubre de 2021. https://img.lpderecho.pe/wp-content/uploads/2021/11/Expediente-02218-2015-PA-TC-LPDerecho.pdf
Tribunal Constitucional del Perú. (2022). Auto de aclaración, Expediente N.° 02051-2016-PA/TC (Industrial Paramonga SAC), 20 de enero de 2022. https://www.alertainformativa.com.pe/modulos/documentos/archivos/2af4e974253876180f431e02f253a046.pdf
Tribunal Constitucional del Perú. (2023a). Sentencia 10/2023, Expediente N.° 03525-2021-PA/TC (Maxco S.A.), Pleno, 22 de noviembre de 2022. https://www.tc.gob.pe/jurisprudencia/2023/03525-2021-AA.pdf
Tribunal Constitucional del Perú. (2023b). Auto de aclaración, Expediente N.° 03525-2021-PA/TC (Maxco S.A.), 7 de marzo de 2023. https://tc.gob.pe/jurisprudencia/2023/03525-2021-AA%20Aclaracion.pdf
Tribunal Constitucional del Perú. (2024). Sentencia 77/2024, Expediente N.° 04085-2019-PA/TC (Citibank del Perú S.A.), Pleno, 26 de enero de 2024. https://tc.gob.pe/jurisprudencia/2024/04085-2019-AA.pdf
Tribunal Constitucional del Perú. (2026a). Sentencia 99/2026, Expediente N.° 04068-2023-PA/TC (Kallpa Generación S.A.), Sala Segunda, 20 de enero de 2026. https://www.tc.gob.pe/jurisprudencia/2026/04068-2023-AA.html
Tribunal Constitucional del Perú. (2026b). Sentencia 776/2026, Expediente N.° 04887-2024-PA/TC (Intaris S.A.), Sala Segunda, 13 de mayo de 2026. https://www.tc.gob.pe/jurisprudencia/2026/04887-2024-AA.html
Tribunal Constitucional del Perú. (2026c). Sentencia 905/2026, Expediente N.° 02513-2024-PA/TC (Gestiones y Recuperaciones de Activos S.A.C. en liquidación), Sala Segunda, 1 de junio de 2026. https://www.tc.gob.pe/jurisprudencia/2026/02513-2024-AA.pdf
Tribunal Constitucional del Perú. (2026d). Sentencia 1772/2026, Expediente N.° 00653-2025-AA/TC (Productos Razzeto & Nestorovic SAC), Sala Primera, 26 de octubre de 2026. https://www.tc.gob.pe/jurisprudencia/2026/00653-2025-AA.pdf
Tribunal Fiscal. (2024a). Informe que sustenta el Acuerdo de Reunión de Sala Plena N.° 2024-01 (16 de febrero de 2024). https://mef.gob.pe/contenidos/tribu_fisc/jurisprude/acuer_sala/2024/informe/Informe01-24.pdf
Tribunal Fiscal. (2024b). Resolución N.° 00549-Q-2024 (observancia obligatoria), 21 de febrero de 2024; publicada en El Peruano el 24 de febrero de 2024. https://www.mef.gob.pe/contenidos/tribu_fisc/jurisprude/acuer_sala/2024/resolucion/2024_Q_00549.pdf